Mostrando entradas con la etiqueta COLUMNA. Mostrar todas las entradas

jueves, 14 de julio de 2022

¿Otra vez chocar la calesita? Columna Clarin 14 7 2022

 Columna publicada en Clarin el 14 7 2022


Para disgusto de varios de los asistentes, un reconocido economista espetó: “están chocando la calesita”. Aludía -una década atrás- a las equívocas decisiones políticas y económicas con las que se iniciaban el segundo mandato de la Doctora Kirchner.

Mucho se ha escrito desde entonces sobre los maltrechos e imaginarios integrantes del carrusel: caballitos, elefantes y cochecitos.

Sin tocar lo estructural...

Es verdad que sería injusto adjudicar sólo a esa gestión las causas del parate en la generación de empleo productivo, del imparable descenso de la inversión, del agotamiento de los superávits fiscal y externo que fueron sostenes importantes de la recuperación entre 2003 y 2007. Pero no hay dudas que allí se abonó bastante el territorio.

El empleo siguió creciendo, pero entonces impulsado por el de carácter público y el denominado “de baja calidad” (autónomos o monotributistas). Ambas cosas continuaron de cierta manera luego de 2015. El empleo estatal atemperó su ritmo, pero siguió creciendo. El empleo privado registrado terminó de perder su magra energía y también se fue desbarrancando. Los no asalariados tomaron en cierto modo la delantera.

Pese a todo, la participación salarial en el Producto o en el Valor Agregado mantuvo niveles elevados (próximos al 50%). Parecía la panacea, concluyendo un ciclo (2012-2017) de buenas noticias.

Una vez más, la insostenibilidad por el lado externo y, especialmente, el del déficit fiscal terminó por derrumbar la ilusión apenas el sacudón financiero internacional de abril de 2018 puso todas las cartas sobre la mesa.

“El mejor equipo del mundo” no pudo, no supo o no quiso encontrar una mejor vía que salir del atolladero aferrándose al apoyo que rápidamente el FMI le otorgó como salvataje.

Sin embargo, políticamente la suerte parecía estar echada. La sociedad que creía entender lo absurdo del déficit originado en el congelamiento de tarifas (y dólar), no aceptó el camino propuesto para ir enfrentando tamaño desafío.

Tras los tumbos inmediatos, en poco tiempo se revirtió el ánimo social y político y reapareció bajo “nuevas” formas la opción del retorno a las propuestas que habían mostrado sus inconsistencias, aunque no habían llegado al límite de presentarse como una crisis profunda e inevitable hasta el recambio de 2015.

Y el recambio fue aparente...

Lo que sigue es más conocido o recordable. Frases y más frases llenaron el ambiente. “Sacaremos las Leliq para poner plata en los bolsillos de los jubilados. Crearemos un Consejo Económico-Social amplio que diseñe un horizonte y no se ocupe de la coyuntura. Crearemos una Comisión Nacional de Lucha contra la Pobreza. Recompondremos el aparato productivo. Iremos derrotando la inflación. Negociaremos de pie con los acreedores externos, sean los privados o el FMI. En fin, volveremos mejores”.

De golpe apareció la pandemia en el mundo. Nunca sabremos qué camino habría tomado el país sin tal calamidad internacional. Lo cierto es que muchas veces se plantearon acciones iniciales (cohesionar al país para defender la salud y la vida de la población con un necesario espíritu político amplio) y, casi de inmediato, se sucumbió a la tentación de combatir a todo aquél que sea o se pareciese a un “enemigo”.

Así transcurrió el conjunto de acciones dilatadas, confusas, no carentes de oscuridades que pueden superponerse con actos de corrupción a lo largo de estos dos años.

Como no podía dejar de ocurrir, luego de la enorme caída de la actividad económica y del empleo (en el segundo trimestre de 2020 se perdieron cuatro millones de puestos de trabajo y en el año el producto cayó un 10%), el 2021 mostró una importante recuperación en ambas variables.No así en materia de ingresos. Los correspondientes al promedio anual del empleo privado registrado en los años previos se mantuvieron en valores cercanos entre 2012 y 2018 inclusive.

Desde entonces las pérdidas acumuladas fueron: 2019: -8%, 2020 la pérdida se incrementó a -10.5% y en 2021 se continuó deteriorando hasta acumular un -12%. Que el proceso en Latinoamérica haya tenido características similares y que en la región también cueste encontrar la salida, no exime a la Argentina de sus propias dificultades, algunas autoinfligidas.

En nuestro caso, las disputas interminables en la cúpula se han llevado a otro ministro. ¿Será para volver a subir a la calesita?

lunes, 4 de julio de 2022

Distribución del ingreso, economía y política Columna en INFOBAE 4-7-2022

 Nota reproducida también en Jujuy al día, el 5-7-2022


}"No sorprende que la última década nos haya dejado más pobres que antes, al margen de haberse implementado políticas económicas diferentes o aun contrapuestas", destacó el autor del texto (REUTERS/Agustin Marcarian/Illustration/File Photo)

Los datos económicos y laborales más recientes, en general referidos a nuestro último verano, daban cuenta del último tramo del rebote ocurrido en 2021 posterior a la debacle del 2020. Algunos de esos resultados eran, todavía, algo prometedores. Es posible que no sea similar al actual comienzo invernal.

Con el objeto de una evaluación más comprensiva es útil ponerlos en el contexto del desempeño de los últimos tiempos y, si es posible, reunir indicios sobre lo que puede estar ocurriendo en este momento, al fin del segundo trimestre de 2022.

El ingreso redistribuido según la EPH

Veamos los ingresos captados por la Encuesta Permanente de Hogares, en enero-febrero-marzo (trimestre que -hoy- parece tan lejano):

Fuente: Indec, Evolución de la distribución del ingreso (EPH) , Primer trimestre de 2022

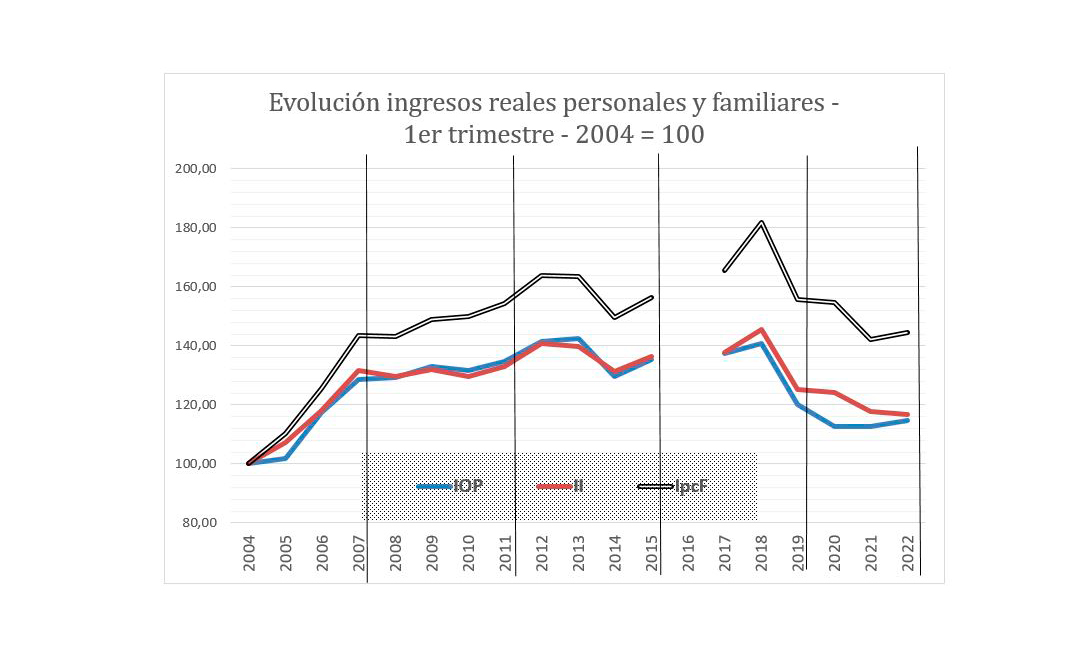
Lo primero que se destaca es que la cima de las series mostradas, están en 2018. Esto vale ser tenido en cuenta en particular para quienes prefieren hablar de las dos pandemias. Los dos años iniciales de Cambiemos, según los datos de Indec, fueron los mejores de estos casi veinte años, superando incluso los registros publicados del segundo mandato de la Dra. Kirchner. Luego devino la crisis del sector externo en el segundo trimestre de 2018 y la caída económica y de ingresos fue más que intensa.

Aun si tomáramos los promedios anuales del mismo período, el panorama resultaría similar. La profundidad del deterioro de los ingresos personales y familiares del comienzo del Frente de Todos es contundente y siguen peores que los últimos del bienio del gobierno precedente.

Nadie esperaba la calamidad sanitaria mundial con que se inició 2020. La pandemia, y el modo en que se la enfrentó aquí en materia de profundidad y extensión, no evitaron el impacto negativo tanto en el producto como en el empleo, de manera parecida a lo que nos muestran los datos de toda América Latina. Además, las magras expectativas de recuperación en América Latina para el año actual, sugeridas por el estudio de CEPAL (Balance preliminar de las economías de América Latina y el Caribe, https://www.cepal.org/es/publicaciones/47669-balance-preliminar-economias-america-latina-caribe-2021) se complican en Argentina justo en el momento en que deberíamos tomar más impulso.

La actividad económica y sus limitantes políticos

En efecto, la traumática firma del acuerdo con el Fondo Monetario Internacional, así como los cortocircuitos en la cúpula del poder central, no han hecho más que enredar el panorama político y, por ende, el económico. La necesaria serenidad fiscal está castigada desde varios costados, ninguno de los cuales proviene de los sectores de la oposición política.

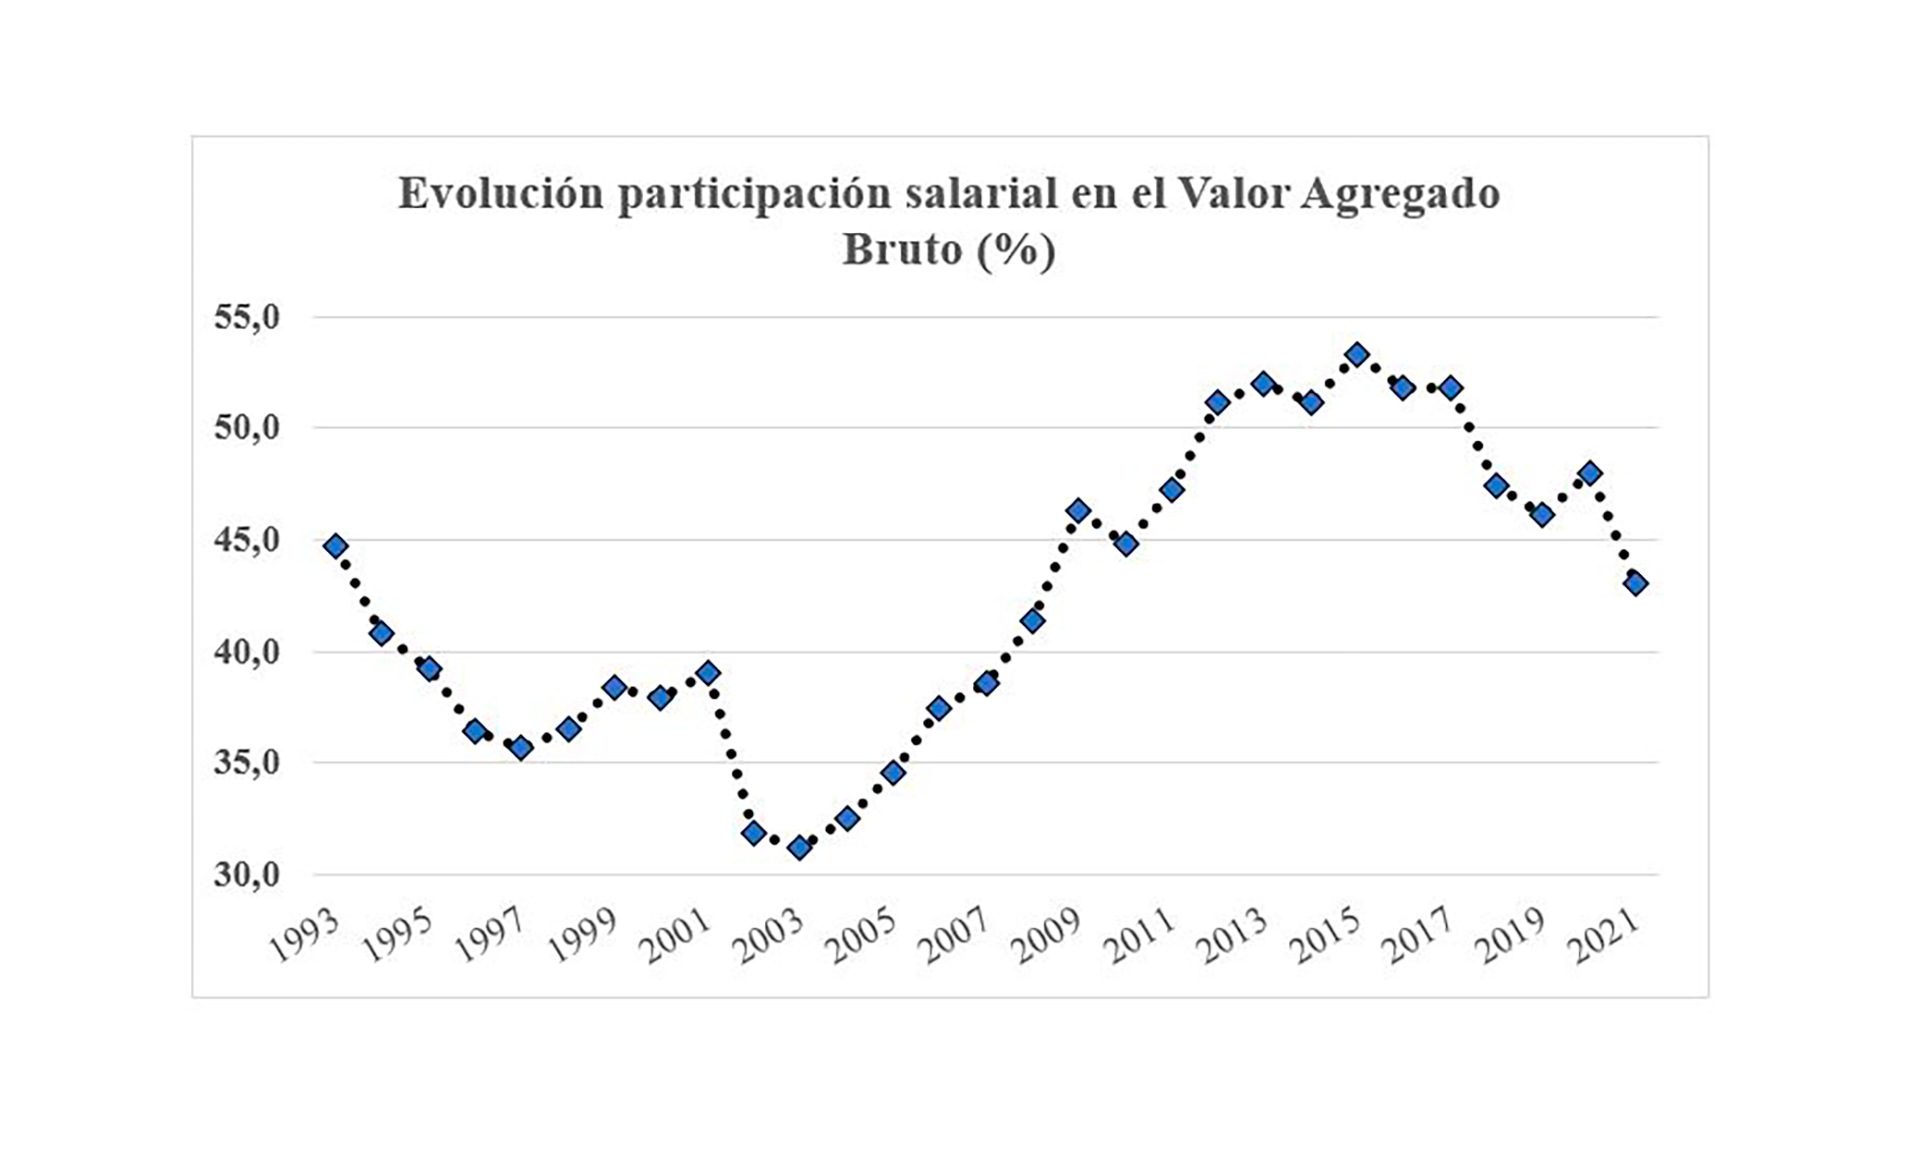
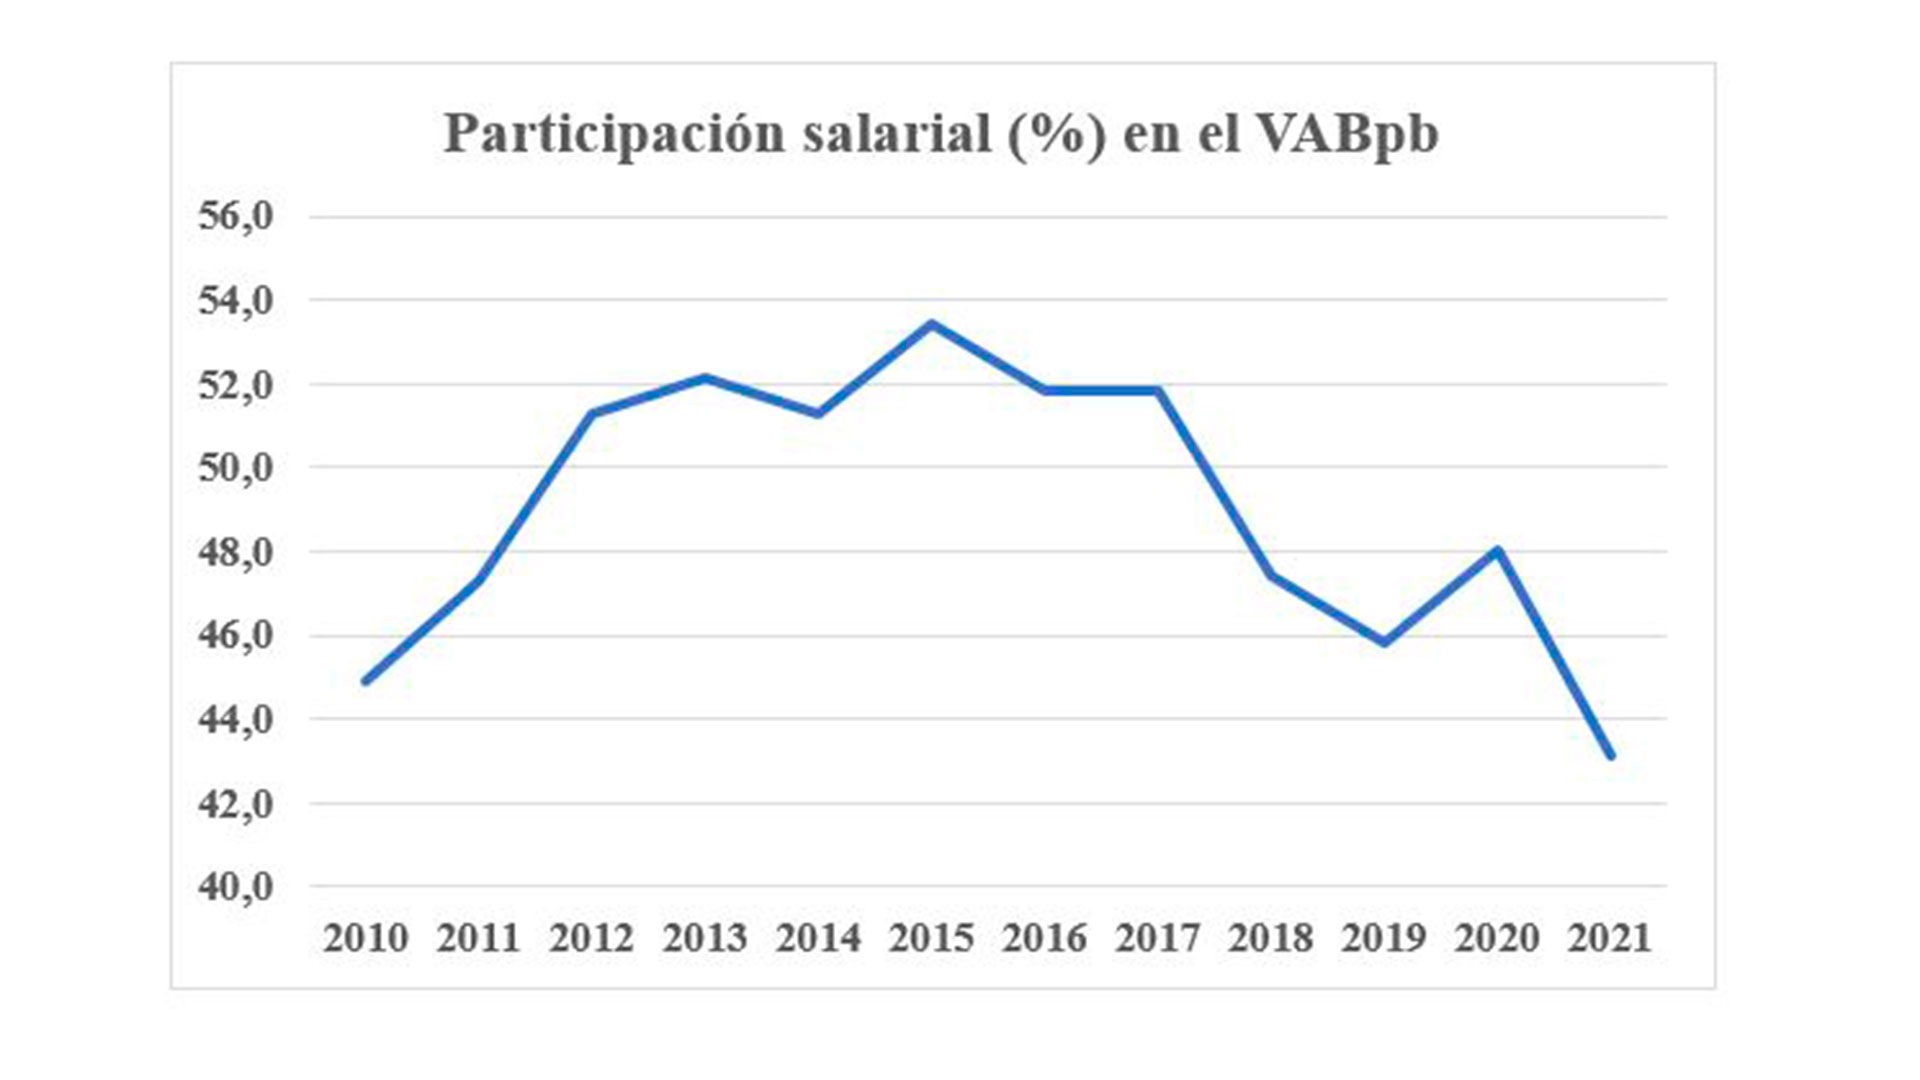
Los gremios vienen pugnando por recuperar algo de lo perdido en los años últimos en materia salarial. Los datos disponibles no son completos ni plenamente abarcativos. Un modo de captar lo ocurrido en 2021 es analizar la Cuenta de Generación del Ingreso e Insumo de mano de Obra elaborado por el Indec. El año último, respecto de 2020, se registró una pérdida de la participación salarial en el conjunto de la riqueza generada en el país.

Fuente: Indec, Cuenta Generación del Ingreso e Insumo de Mano de obra, 4to. Trimestre 2021

Como es sabido, al tiempo que el Producto recuperó casi totalmente lo perdido en 2020, no ocurrió lo mismo con la masa salarial respectiva. De allí la abrupta disminución de la participación de los ingresos laborales del orden de los cinco puntos porcentuales. Este nivel nos ubica algo por debajo de los de 2008 o 2009. En cambio, si observamos los resultados entre 2012 y 2017, ambos inclusive, vemos que configuran “la cresta de la ola en esta variable”, nuevamente ¿dos pandemias?

Una vez más la mirada sobre los datos oficiales en retrospectiva arroja evidencia que parece contraponerse con afirmaciones que a todas luces resultan insostenibles.

Bienestar y sustentabilidad

Otra cosa es discutir si la mejoría de muchos de estos indicadores a comienzos de la segunda década del siglo XXI, eran o no sustentables. Varios estudios argumentan en sentido negativo debido a muchos factores, entre ellos, a la persistencia de una secuencia perversa operada en ese lapso: rezago del tipo de cambio, continuidad del descenso de la tasa de inversión, congelamiento de tarifas con su impacto negativo en los ámbitos fiscal y externo con un resultado plausible para quienes permanecían en el mercado laboral y de consumo, pero con un estancamiento en la generación de empleo productivo. Más temprano que tarde el derrotero era insostenible.

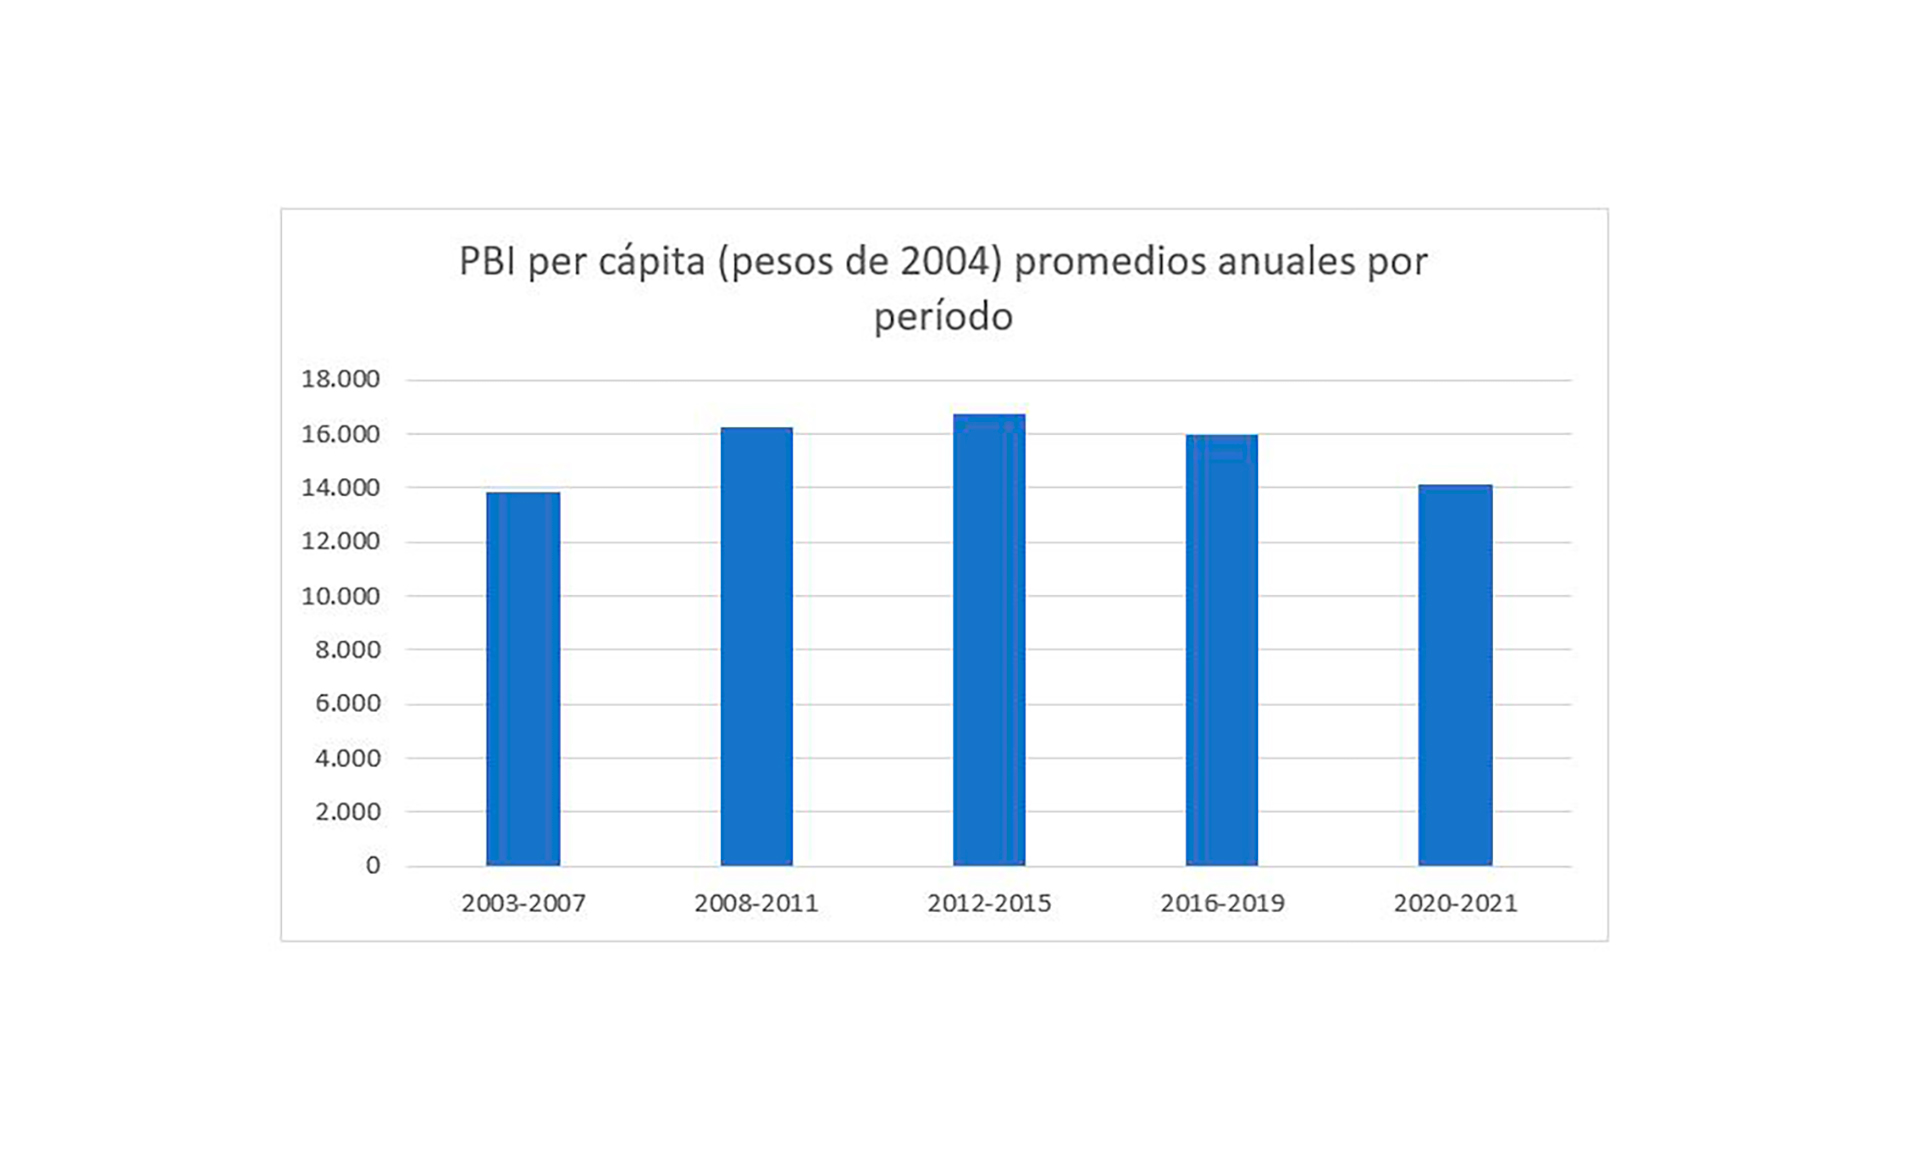
No sorprende, entonces, que la última década nos haya dejado más pobres que antes, al margen de haberse implementado políticas económicas diferentes o aun contrapuestas. La riqueza generada dividida por el número de habitantes en el bienio 2020-2021 es similar a la de 2003-2007 es decir que en esta década y media apenas pudimos producir tanto como aumentó su población. Obviamente de este modo el horizonte de mejoramiento resulta poco menos que inalcanzable para una sociedad cada vez más inquieta por su presente y por su futuro.

Fuente: Indec, series oficiales de Producto Bruto Interno y de población total

Parece necesario reconocer que las políticas que nos trajeron hasta aquí no son las que permitirían salir del laberinto. “Se acabó la moderación”, acaba de decir un alto funcionario. ¿A qué habría de referirse? ¿Fue el anuncio de la renuncia del ministro de Economía? ¿Saben para hacer qué?

sábado, 2 de julio de 2022

Distribución del ingreso, un clavo en el zapato Columna en DIAGONALES, 2-7-2022

 OPINIÓN

Distribución del ingreso, un clavo en el zapato

El país sigue desaprovechando la oportunidad de debatir de qué manera puede irse acrecentando la productividad.


La sociedad crea riqueza y la asigna anualmente de alguna manera. En el capitalismo, por lo general, ese reparto es manifiestamente desigual entre los trabajadores y los empresarios.

La disparidad de tal prorrateo, acumulada en el tiempo, da origen a que el “stock” crecientemente genere mayores distancias entre los extremos. Unos pocos cada vez con más y muchos cada vez con menos, en relación a lo producido.

Por tanto, no parece tratarse de enojarse con el resultado final, motivos no faltan, sino de entender por dónde se origina de tal proceso. Esto es, en el transcurso mismo de la producción de bienes y servicios (a través del cual operan tanto los destinos de lo generado; consumo, inversión, exportaciones) como, de manera particular, la forma en que se distribuye.

Una manera de ver esto, que fue abandonada durante bastante tiempo es lo que se denomina la distribución funcional o factorial del ingreso o, sencillamente, la distribución del mismo.

Claro que hay otras formas, de modificar en parte esa inequidad, esos contrastes, pensando en los ingresos monetarios. Sintetizando al extremo, a través de ciertos impuestos que tienen por objeto reasignar fondos de modo directo (transferencias) o indirecto (prestación de servicios básicos). Por cierto -sin entrar en vericuetos demasiado técnicos- no todos los impuestos tienen carácter progresivo ni todos los usos son necesariamente virtuosos, per sé.

Entre los primeros se distinguen los impuestos directos (que recaen sobre los ingresos de las personas o de las unidades económicas) y que, con escalas adecuadas, se pueden calificar como progresivos. Otros son los llamados “indirectos”, típicamente el IVA, que recae sobre el conjunto de las personas que adquieren cualquier bien o servicio disponible en el mercado. Nótese, de paso, que las así llamadas retenciones a las exportaciones técnicamente pertenecen al segundo grupo, no al primero.

¿A qué viene este rodeo? A admitir que la cuestión de la percepción de ingresos de manera desigual o, al menos insatisfactoria para los estándares deseados, es parte de un complejo proceso que conjuga decisiones políticas y económicas y que de estas últimas no podemos prescindir. Se ha dicho hasta el hartazgo que de las decisiones económicas se puede hacer cualquier cosa menos evitar sus consecuencias.

Ejemplo: Si Argentina en las últimas décadas disminuyó la tendencia a invertir -relativamente a lo que produce-, se comprende que los resultados al menos van en dos sentidos. Por un lado, la capacidad productiva del conjunto disminuye: de hecho, el Producto Per Cápita es igual o menor que una década atrás, con lo que todos somos algo más pobres. Por el otro, la disputa entre capital y trabajo se exaspera; pues cada uno trata de apropiarse de una mejor proporción de una torta cada vez más chica.

No es ajeno al mundo de la política (mucho menos a la economía) que instituciones establecidas desde hace mucho tiempo como el Consejo Nacional del Salario, la Productividad y el Empleo (bajo la órbita del Ministerio de Trabajo) se ha concentrado, casi en exclusiva, en fijar anualmente los niveles de salario mínimo, por debajo del cual no puede establecerse ningún Convenio Colectivo de Trabajo. Lo cual es saludable, imprescindible, aunque insuficiente.

Pero al quedar sistemáticamente afuera el ingrediente de la Productividad, el país sigue desaprovechando la oportunidad de debatir de qué manera ésta puede irse acrecentando y, en ese marco, disputar el modo en que tales mejoras no quedan de un solo lado sino que sean compartidas entre el capital y el trabajo.

Nada de esto es sencillo en general. Menos aún cuando asistimos a una crisis profunda, que no es sólo económica, pues en gran medida deriva de las disputas en la cúpula del gobierno. Precisamente por la magnitud del desafío es imprescindible desechar simplismos tales como el que dice “solo importa recuperar el consumo”. Si agotáramos todo lo ya producido ¿luego, cómo seguiríamos?

El desarrollo económico y social requiere orientación, políticas, horizonte e instrumentos. Es una discusión aun no cerrada ni mucho menos. Pero no podemos evitar darla, tanto desde la perspectiva económica como de la política.

Sin inversión no hay crecimiento y sin este no hay mayor demanda laboral;  sin ello, a la vez,  no habrá posibilidades de incremento del consumo. Puede ocurrir -como en la actualidad- que el rebote parcial del empleo sea simultáneo con la disminución de la capacidad de compra de los ingresos respectivos, debido a la calidad de los puestos que se crean o disponen. Esto se ilustra con la baja pronunciada de la participación salarial en Argentina a lo largo de 2021

Queda fuera de esto, por supuesto, el gran tema pendiente del país que arrastramos desde hace décadas, a diferencia de nuestros países hermanos. La inflación sigue golpeando en especial a quienes se ilusionan con más pesos en el bolsillo, aunque estos alcancen para cada vez menos.

jueves, 28 de abril de 2022

La inflación es el efecto, no la causa - Columna en el diario DIAGONALES, 28-4-22

 Columna publicada en el diario DIAGONALES, 28-4-22


La inflación es el efecto, no la causa

Aunque hay coincidencia en los perjuicios principales del aumento de los precios, la lucha efectiva contra la inflación no está presente en los representantes

La inflación ha permanecido en Argentina durante demasiadas décadas carcomiendo los ingresos de los ciudadanos de a pie. Si bien ha sido un problema relativamente generalizado, en muy pocos países en el mundo perdura como problema. Sólo una veintena de ellos -en 2020- superaron el 10% anual de variación de precios. Con Venezuela a la cabeza y Argentina en quinto lugar, estábamos en esa incómoda situación. La Comisión Económica para América Latina (CEPAL) estima los promedios regionales de inflación “sin contar a Argentina, Haití, Surinam y Venezuela por presentar constantemente niveles de inflación muy superiores al resto de las economías de la región”.

Una de las razones de esa permanencia, quizás, ha sido el no reconocimiento de su presencia ni de su gravedad. En ello hay responsabilidad tanto de la dirigencia política como de la población en su conjunto. Desde alguna frase como “un poquito de inflación no hace mal” o el “índice de precios descarnado”, hasta su negación lisa y llana, mediante la manipulación de la actividad del Instituto Nacional de Estadísticas y Censos (INDEC), todo ha confluido. Las convenciones colectivas de trabajo, por caso, suelen centrar su cometido en la recuperación de la pérdida de capacidad de compra del salario, precisamente, como consecuencia de la persistencia de la inflación.

Lo notable es que, aunque hay coincidencia en que los perjuicios principales del continuo (y, hoy, acelerado) aumento de los precios recaen sobre los sectores más pobres, la lucha efectiva contra la inflación no está presente en los representantes de estos núcleos, sean sindicales, sociales o políticos. Más vale, el planteo antiinflacionario tiende a ser adjudicado a la “derecha”. Lo mismo ocurre con el objetivo del superávit fiscal defendido en este siglo sólo por Néstor Kirchner y Mauricio Macri, con resultados dispares entre ambos. Kirchner logró los superávits gemelos y Macri no pudo salir de los resultados fiscales negativos.

En el caso de América Latina, los logros alcanzados en materia inflacionaria muestran que se pueden tener miradas y horizontes divergentes, pero mantener la atención sobre este problema y tener éxito. La persistencia e intensidad de la inflación en tan pocos países exponen dificultades y conflictos propios de nuestras sociedades.

Con evidencias como esta se debilitan fuertemente los argumentos como el que sostiene que el aumento de precios se debe al nivel de concentración económica que padecemos. Esa concentración existe y fue acrecentada en las dos primeras décadas de este siglo. Pero es difícil probar que la misma no se presenta en el resto de América Latina. Por otro lado, la existencia de monopolios puede explicar un nivel de precios favorable a ellos a través de una renta extraordinaria, pero no justifica necesariamente la variación de dicho nivel. Suponer que la inflación en Argentina tiene ese origen es afirmar que nuestra economía está más concentrada que la de nuestros países hermanos de la región, lo que está lejos de estar confirmado. No afirmo que la concentración económica no juega ningún papel ni pretendo eximir de responsabilidades a los grupos concentrados ni a los distintos gobiernos por no haber actuado eficazmente al respecto. Solo propongo poner la atención en otros elementos para el análisis.

Veamos algunos de ellos como ejercicio

Argentina es uno de los países en el mundo con mayores altibajos en lo que hace al nivel de actividad. No se trata de que crece en algunos años mucho y en otros, poco; sino que, en general, uno de cada tres años registra una caída del producto. Eso no sólo influye en el tamaño de la “torta” sino que para cada uno de los habitantes no aumenta lo suficiente (o declina, como en la última década). Pero, además, el funcionamiento económico en su conjunto se ve necesariamente afectado por tal dinámica.

Una derivación de ello, por ejemplo, es la declinación de la tasa de inversión. Un ejercicio realizado en el CEPED con los datos oficiales, muestra que tomando los períodos de gobierno (exceptuando el de la Alianza y el interregno de Duhalde) esa tasa ha venido cayendo sistemáticamente. Es sabido que la mayor parte del Producto se destina al Consumo. Pero ese consumo no puede alimentarse sin inversión. De eso es lo que hemos venido careciendo de manera notable.

La inflación es el efecto, no la causa

Un resultado de esto, a su turno, es el lento aumento de la productividad general de la economía y en particular del trabajo. Argentina no sólo está muy lejos de la media internacional, sino que cada vez se aleja más de ella como ocurre en el conjunto de la región. Simplificando mucho: eso implica que el país debe ofrecer mayor cantidad de sus exportaciones para adquirir el mismo nivel de importaciones que les resultan imprescindibles.

De tal manera, la puja por la distribución de la renta se exacerba ya que la riqueza generada crece demasiado lentamente (o directamente disminuye) y la escasa mejoría de la productividad obstaculiza el mejoramiento del bienestar y calidad de vida de sus habitantes.

Recordábamos más arriba la escasa preocupación por el resultado fiscal. La continuidad de déficits sucesivos debe ser encarada a través del endeudamiento público o de la emisión monetaria. ¿Puede alguien creer que emitir moneda resulta inocuo sobre el valor de esa moneda? No se está afirmando que este es el único factor como sostiene la corriente monetarista. Pero tampoco se trata de obviar el problema.

De tal manera, frente a tamaña complejidad del asunto y a la gravedad de sus efectos bien vale pensar no en “una receta” (lo que hablaría de una simplicidad inexistente) sino en un conjunto articulado de medidas económicas y de soporte político y social. Parecería que no estamos yendo, precisamente, en tal dirección.

jueves, 21 de abril de 2022

La discusión por la desigualdad: estamos mal pero ¿vamos bien?, Columna en eldiarioAR.com, 21-4-22

 Columna publicada en eldiaroAR.com el 21-4-2022

La discusión por la desigualdad: estamos mal pero ¿vamos bien?


Este mes el Indec publicó datos sobre distribución del ingreso que mostraron una mejora respecto de 2018 y produjeron cierto grado de satisfacción, justificada sólo en parte. En los medios se puso el acento en el escaso nivel medio de los ingresos de las personas, lo que es cierto y, desafortunadamente, no es novedoso. También se ha señalado que la equidad distributiva había mejorado de manera significativa. Esta novedad, sin embargo, requiere mirarla con un poco más de detalle. 

Como en otros análisis socioeconómicos siempre es útil hacer las comparaciones con períodos similares del pasado. En este caso la cuantía del indicador (el siempre mencionado coeficiente de GINI) debe cotejarse con el año o los años precedentes referidos al mismo lapso (aquí sería el cuarto trimestre). En este sentido, una difusión no inocente desde el Gobierno propuso mirar los datos desde ese trimestre de 2018. Esto a pesar que el informe de INDEC comienza sus datos desde 2017.

Da la casualidad que el valor de la desigualdad a fines de 2017 es casi idéntica a lo que resultó a fines de 2021. Con lo cual, si este indicador es representativo, volvemos a estar en la misma situación de aquel entonces. La mera consideración completa del cuadro incluido en el informe del INDEC nos permite apreciar la similitud mencionada y también el parecido de los resultados a fines de los años 2018 a 2020. Sin dudas debe anotarse que 2020 fue el año sacudido tanto por la pandemia como por la forma en que se encaró enfrentarla: una cuarentena amplia y muy extendida en el tiempo.

Pero, en cualquier caso, cuando el actual gobierno endilga los males que debe corregir a sus predecesores (tal como lo anunció en la campaña electoral y en su inicio) y al mismo tiempo celebra datos como el de la mejora en la distribución del ingreso quizás queda a mitad de camino en el análisis, pues no se visualiza qué había pasado en el período previo -por ejemplo, 2016 y 2017- para proporcionar los valores del Indice de Gini tan parecidos al valor actual.

Son los últimos datos, pero no son actuales

Hoy la población, abrumada por la aceleración inflacionaria en los primeros meses de este año, no le dice demasiado lo que describe el informe sobre la situación a fines del año último. De manera que el hecho de que muchos hogares vieron incrementar sus ingresos a través que algunos de sus miembros pudieron volver al mercado laboral ve en la actualidad que la velocidad de los aumentos, son más intensos que la mejora de los ingresos de la casa.

Sin entrar en detalles, la cuantía de emisión monetaria en gran parte inspirada en el “plan platita” destinado a evitar una debacle electoral empezó a hacer sentir sus efectos un semestre más tarde. Al margen de la discusión conceptual, negar el impacto inflacionario de tamaña emisión conspira contra la posibilidad de encontrar caminos que corrijan el rumbo. Es cierto que con las disputas al interior de la coalición gobernante todo se torna más difícil, muchas veces más irracional.

Se recupera el empleo y cae el salario

A esto se agrega el dato sobre los niveles salariales. Para salvar la carencia de buena información sobre niveles de ingresos salariales, tomemos aquí los informes del Ministerio de Trabajo sobre los ingresos de los trabajadores registrados en el sector privado.

El gráfico ayuda a ver algunos elementos que no suelen aparecer habitualmente ante el lector. En primer lugar, la importante caída desde 2015 del orden del 13%. Hay quienes sostienen que la cifra es mayor, pero estos son los datos oficiales, llevados a pesos de enero de 2006 y haciendo los promedios anuales.

En segundo lugar, entre 2012 y 2018 (es decir el segundo mandato de Cristina Fernández de Kirchner y la gran parte del de Mauricio Macri) hay una escasa oscilación, donde el pozo y el pico se encuentran dentro del gobierno kirchnerista. En tercer lugar, se advierte una profunda caída en 2019, seguida por sucesivas desmejoras durante el gobierno actual. Así, el promedio de 2021 sería semejante al de 2010.

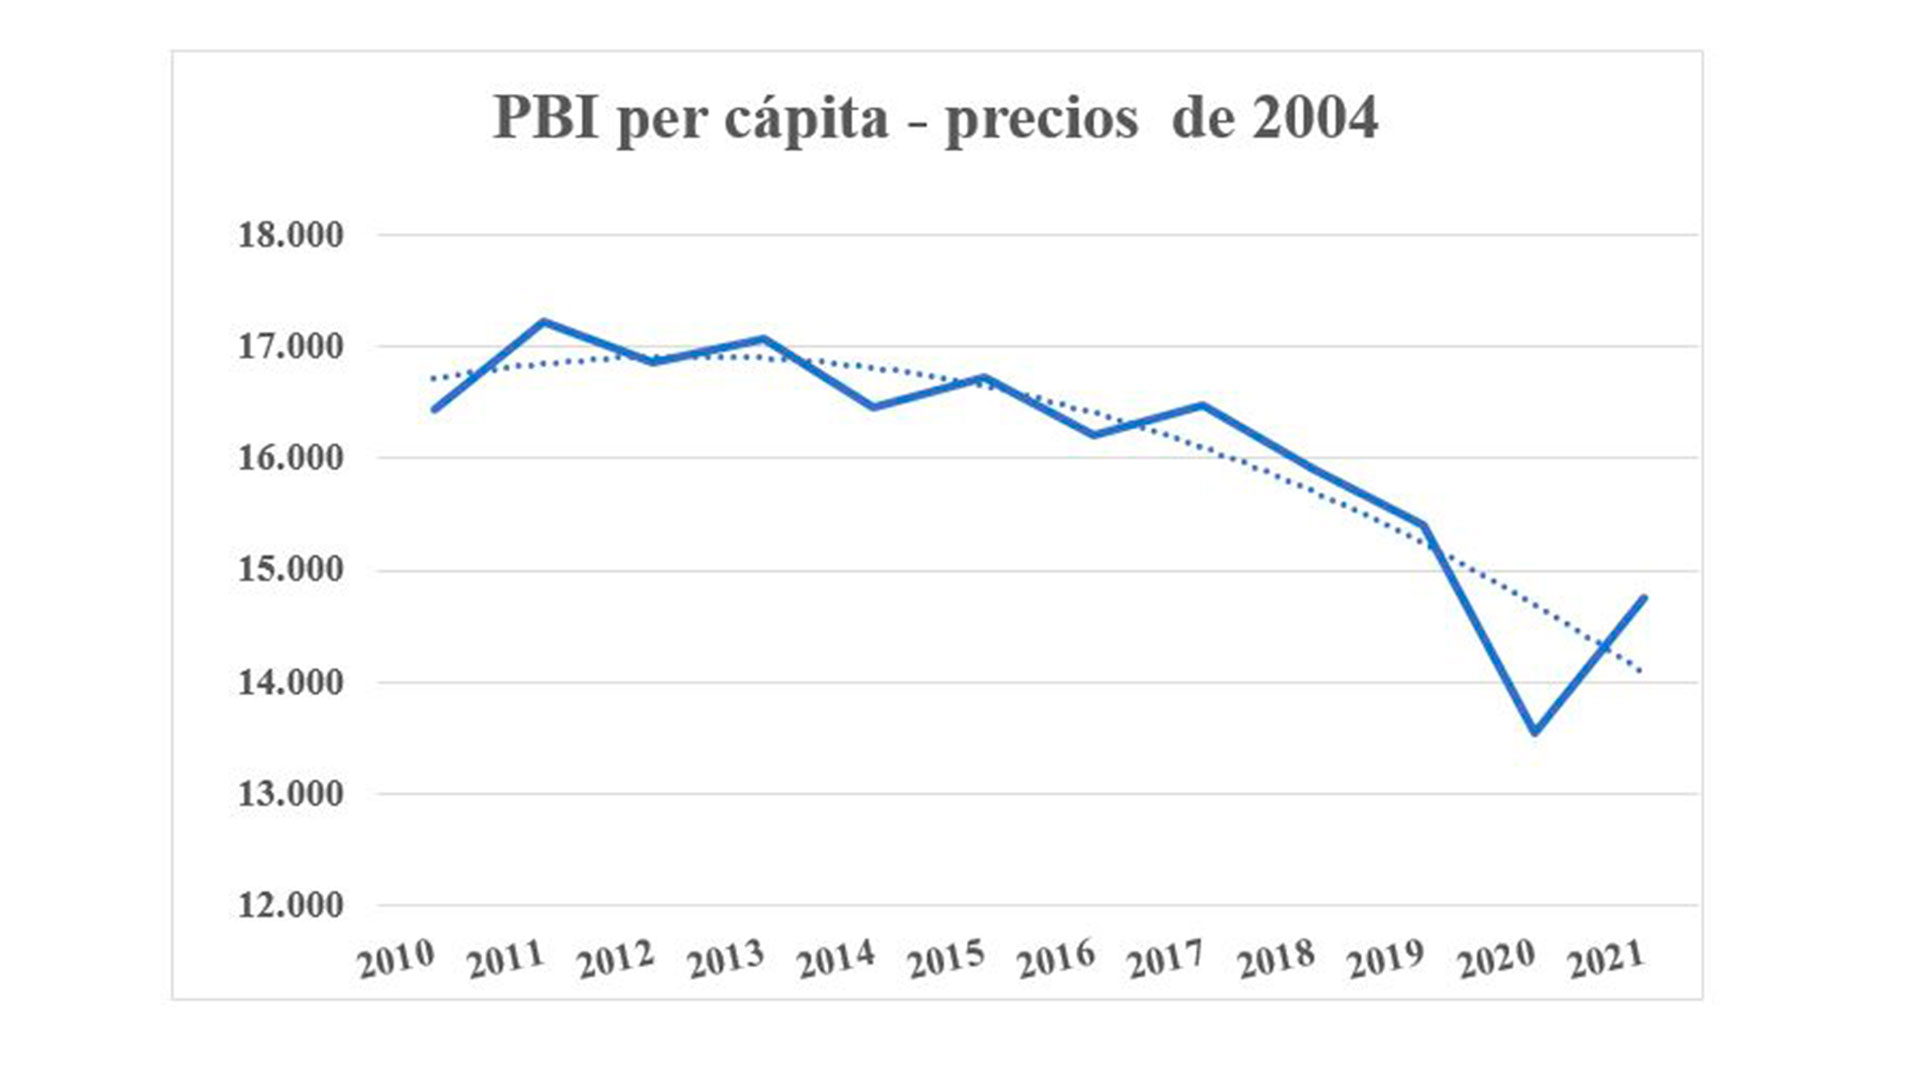
Todo esto en el marco de una caída del producto por habitante que nos acompaña desde 2011. Aquí la pandemia en 2020 profundizó la dinámica y 2021 recuperó algo de lo perdido entonces, estando lejos al PBI per cápita del dramático año de 2019.

¿Seguiremos bailando en la cubierta del Titanic? La dirigencia tiene la palabra y el conjunto de la población, finalmente, tiene su decisión.


miércoles, 20 de abril de 2022

Distribución del ingreso, sin sorpresas, columna en INFOBAE, 20-4-2022

 Nota aparecida en INFOBAE, 20-4-2022.

También puede leerse en FISyP

Distribución del ingreso, sin sorpresas

Si bien el empleo recuperó en 2021 algo de su dinamismo, lo hizo principalmente sobre la base de empleo asalariado desprotegido o precario


La abrupta pérdida de cinco puntos porcentuales en la participación de los salarios entre 2020 y 2021, lamentablemente, no constituye una extrañeza.

En una economía casi sin moneda, en la que los dólares son más que escasos, en la que perdura un ritmo inflacionario que carcome los ingresos cada vez más rápidamente y en la que la productividad global ha venido declinando desde hace décadas y el tamaño de la “torta” (lo que producimos o el PBI) es cada vez menor medido por habitante, y en la que hace tiempo el empleo de más calidad ha dejado de crecer, ese resultado no nos asombra. Si impacta lo que implica en descenso de la calidad de vida de gran parte de la población.

Si bien el empleo recuperó en 2021 algo de su dinamismo, lo hizo principalmente sobre la base de empleo asalariado desprotegido o precario. En 2020 se perdieron casi 2 millones de puestos de trabajo y en 2021 se recuperaron 1,2 millones. Respecto del final del gobierno de Cambiemos el bienio muestra retrocesos en todas las categorías.

Es absurdo creer que sólo se trata de “poner plata en el bolsillo de la gente”

Al mismo tiempo el producto creció por el rebote del pésimo año económico 2020. Conclusión sencilla: los salarios crecieron en 2021 más lentamente que el producto, de allí el resultado. El 48% registrado en el primer año de la pandemia se desplomó al 43% en el año último.

La riqueza promedio por habitante en la última década

La cuantía de la riqueza generada medida por habitante ha venido disminuyendo cada año. Esto es que aun cuando hubo años de crecimiento económico, este fue menor que el aumento de la población, sino directamente negativo. O, dicho de otro modo, venimos siendo cada vez más pobres todos los habitantes.

En ese contexto la disputa por el reparto de lo que se ha creado se exacerba. Pero el nudo problemático es que hemos dejado de crecer. Se puede suscribir la afirmación de que el crecimiento económico por sí sólo no aumenta el bienestar de la población. Lo que también es cierto es que sin ese crecimiento no habrá posibilidad alguna de lograrlo. Ni hablar de morigerar siquiera los elevados niveles de pobreza.

Habrá llegado el momento de poner en orden la macroeconomía comprendiendo que tanto el consumo como la inversión son imprescindibles

Dicha pendiente negativa tiene directa vinculación con la tendencia decreciente de la inversión en el país, en particular la de carácter productivo. Esto a su vez depende en gran parte de la decisión empresaria la que suele tener como parámetro la estabilidad macroeconómica.

Argentina no pudo hacer lo que la mayoría de los países han logrado: dominar la inflación. Peor que eso, hemos llegado a creer que eso es lo normal o, en todo caso, que su subsistencia es independiente del rumbo económico y de las posibilidades de distribuir la riqueza de manera más equitativa. Esa idea parece inspirar al sector del gobierno que no sólo repudió la firma del acuerdo con el FMI sino que bombardea constantemente la morosa gestión del Presidente.

Fuente: INDEC
Fuente: INDEC

La participación salarial reciente

Más interesante que analizar lo ocurrido en último bienio en sí mismo es ponerlo en el contexto del desempeño de esta variable también en la década última. Allí se ve la intensa mejora registrada durante el mandato de la Dra. Kirchner, si bien su ritmo fue declinando y oscilando en ciertos momentos como el año 2014.

El primer bienio de Cambiemos se mantuvo en el 52% para luego, con la debacle fiscal y la huida de los capitales golondrina en la primera mitad de 2018, se entra en un ciclo recesivo y también de empeoramiento de la distribución del ingreso. Como fue mencionado parte de las oscilaciones más recientes se originan en la abrupta caída del producto mayor al descenso de la masa de ingresos salariales y su reversión ulterior (fuerte aumento del PBI y moderada variación de los ingresos).

Se ha empezado a mencionar -como si fuera una novedad- la existencia de trabajadores pobres aludiendo a que aún los ingresos laborales registrados pueden no ser suficientes para eludir la categoría de pobre. Es posible que en los últimos años esto se haya acentuado, pero en modo alguno es un fenómeno novedoso. Nuevamente, un país con inversión decreciente y productividad baja que se aleja cada vez más de la media internacional es un país cada vez más pobre en su conjunto, en el que una parte creciente de su población padece crecientes carencias.

Fuente: DNCN, INDEC y estimaciones del CEPED/UBA

En estas condiciones reiterar lo hecho en las décadas recientes no parece ser un buen camino para cambiar las condiciones sociales y económicas de Argentina.

Habrá llegado el momento de poner en orden la macroeconomía comprendiendo que tanto el consumo como la inversión son imprescindibles. Es absurdo creer que sólo se trata de “poner plata en el bolsillo de la gente”. Esto es lo que se ha hecho, en apariencia, pero eso nos trajo a este creciente ritmo inflacionario que no hace otra cosa que empeorar la situación de la población más vulnerable.

La lógica disputa por la distribución del ingreso, en especial entre el capital y el trabajo, podrá proporcionar mejores logros al componente más débil si -de verdad- retomamos el sendero de crecimiento y vamos derrotando a la inflación. Ni una ni otra cosa es lo que tenemos actualmente.


jueves, 14 de octubre de 2021

Un país no puede planear su futuro solo a partir de la redistribución Columna publicada en eldiarioAR.com 14-1021

 Columna publicada en eldiaroAR.com el 14-10-2021

Entre los debates extraños del presente se destacan aquellos que van por andariveles diferentes. Uno pone el acento en la secuencia inversión-crecimiento-empleo-mejor distribución del ingreso. El otro, con el argumento de que algo hay que hacer para quienes más lo necesitan, sólo focaliza en mecanismos redistributivos aun cuando no hay sustento para tales erogaciones. Lo preocupante es que aparecen como alternativos. Más aún, el segundo es el que se presenta como progresista. No es el lugar aquí para desarrollar un debate académico. Si, en cambio, para ilustrar con información algunos rasgos de nuestro desempeño socioeconómico en las últimas décadas para comprender mejor cómo llegamos hasta aquí y, por tanto, vislumbrar caminos más eficientes.

Un repaso sobre el empleo

Las tasas de actividad y empleo de la mano de obra de la última década muestran con claridad que ambos indicadores descienden entre 2011 y 2015, tienen una leve recuperación entre 2016 y 2019 y se derrumban en 2020 con la única pandemia conocida: la del Covid. En la segunda mitad de ese año se recuperan ambos índices, al igual que en toda América Latina, dinámica que llega hasta el primer trimestre de 2021. Desafortunadamente, en Argentina, en el segundo trimestre declinan ambos, revirtiendo la tendencia favorable y quedando en niveles todavía inferiores a los de fines de 2019.

Qué dicen los datos sobre los ingresos

Ante la falta de una serie representativa de los ingresos salariales tomemos la de los asalariados privados registrados. Al tiempo en que en el decenio último no hubo creación de empleo en ese ámbito, los ingresos reales mejoraron entre 2009 y fines de 2015 perdiendo esa mejora durante el gobierno de Cambiemos. El año y medio siguiente, pandemia mediante, se perdieron otros tres puntos porcentuales de la remuneración promedio

El resultado —incluyendo los mecanismos redistributivos— se pueden apreciar a partir de los datos de la Encuesta Permanente de Hogares (EPH). En el gráfico puede verse, haciendo equivalentes a 100 los valores de 2004, el comportamiento de los ingresos de la ocupación principal (línea azul), los ingresos agregados de cada una de las personas que percibe recursos dentro del hogar (línea roja) y, finalmente, algo parecido a la situación de bienestar del hogar expresado por el ingreso per cápita familiar (línea verde)

Las tres variables mostraron un sensible crecimiento hasta 2007 pero desde entonces tanto los ingresos individuales como los de la ocupación principal oscilaron en un rango relativamente acotado. Esto se mantuvo hasta 2018 inclusive. Luego, la crisis financiera y económica se llevaron las mejoras obtenidas desde 2007 retornando en 2019 a aquellos valores.

Sin embargo, el ingreso per cápita familiar mantuvo una dinámica de mejoramiento hasta 2018 inclusive (superando la profunda caída de 2014). Los distintos mecanismos de transferencias a los hogares mejoraron los ingresos reales tanto en el segundo gobierno de Cristina Fernández como durante el mandato de Mauricio Macri. Solo el segundo semestre (en esta serie) de 2019 muestra una sensible caída que lleva los valores a los mismos de 2014.

En 2020 los ingresos siguen cayendo. Se observa una mejora de los ingresos de la ocupación principal debido al efecto composición ya que los puestos perdidos habrían sido los relativamente peor remunerados.

En el segundo trimestre de 2021, en cambio, los ingresos de la ocupación principal muestran una pérdida producto tanto de que por entonces los ajustes paritarios no se habían concretado o, si lo hicieron, fue con porcentajes sensiblemente menores que los niveles inflacionarios contemporáneos. Por otro lado, gran parte de la recuperación ocupacional correspondió a los asalariados precarios que, es sabido, perciben salarios más desfavorecidos.

Las mejoras de los otros dos indicadores son más difíciles de interpretar habida cuenta que habían desaparecido las transferencias tipo IFE.

La desigualdad de los ingresos en los años recientes

Los datos publicados por INDEC sólo cubren el último quinquenio. Dentro de él, a primera vista, se destacan los efectos de los últimos tres años de crisis con un leve empeoramiento del indicador. Ahora bien, si miramos los segundos trimestres solamente, se aprecia que en 2021 hay una mejora respecto de un año atrás. El punto de referencia es el peor momento del cierre de actividades y del aislamiento. El valor de 2021 es idéntico al del trimestre respectivo de 2019. En cambio, el trienio 2016-2018 presenta los mejores valores en materia de distribución del ingreso (los menos desiguales).

Resumiendo, las cuestiones ocupacionales, los ingresos laborales y la desigualdad de los mismos parecen haber sufrido el impacto del Covid y la cuarentena, pero dentro de un contexto de dificultades notables preexistentes. Entre esas razones de contexto se encuentra el desempeño económico en las décadas recientes. Veamos algunos datos al respecto.

La configuración económica sobre la que se asientan el empleo y los ingresos

El gráfico muestra, una vez más, que la segunda década del siglo XXI ha sido un lapso de estancamiento. Dentro de ese escaso movimiento se aprecia que el PBI desestacionalizado (línea punteada) tiene dos “picos”: uno más modesto en 2015 y otro (récord de la serie) a comienzos de 2018. En otras palabras, la crisis de 2020 continúa a un largo período en el que la actividad económica no termina de tomar impulso.

El PBI per cápita —pese al bajo crecimiento poblacional— cae estrepitosamente a lo largo de esta segunda década, no sólo en el final, con la pandemia. En 2020 el PBI per cápita resultó similar al de 2005. Si retrocedimos tanto en la creación de riqueza, ¿cómo podemos esperar alta demanda de empleo o una buena distribución del ingreso?

¿Qué podemos esperar?

Este desempeño, más que moderado, se verifica luego de un lapso extremadamente beneficioso para Argentina y toda la región. La primera década del siglo XXI revirtió los términos de intercambio a su favor cambiando, por un tiempo, el comportamiento de la segunda parte del siglo XX.

Una de las razones por las que desaprovechamos la ocasión está en la tendencia declinante de la tasa de inversión. En la actualidad, desde hace varios años, estamos por debajo del 15%. Con esta composición de la demanda agregada (y con el contenido mismo de la inversión) es difícil imaginar un sendero de crecimiento.

Si a esto le agregamos un aparato del Estado que captura crecientes porciones de la renta total pero es ineficiente para su aplicación y, además, los recursos son sistemáticamente inferiores a las erogaciones entonces tenemos una economía fiscalmente deficitaria. Esto, arrastrado durante décadas, configura una estructura productiva con escaso sustento y nulas expectativas positivas. Nos acostumbramos a la inflación y estamos en el podio mundial al respecto.

En ese marco, las políticas redistributivas resultan tan necesarias como imposibles de ser sustentadas. Más allá de relatos políticamente correctos, la sociedad argentina se enfrenta a una crisis de proporciones.

En esta campaña electoral las autoridades no hacen más que echar leña al fuego aumentando de modo sensible el gasto sin financiamiento. Al día siguiente de las elecciones, sin embargo, nos enfrentaremos con el mismo dilema. Sin una reconstrucción productiva efectiva ¿podremos basar nuestro devenir en este tipo de estrategia redistributiva insolvente?


jueves, 7 de octubre de 2021

Los indicadores, mejores que las perspectivas, Columna en CLARIN, 7-10-21

Columna publicada en CLARIN el 7-10-2021

Comparados con los valores del primer trimestre, los del segundo no han dejado de traer buenas noticias, aparentemente. La desocupación disminuyó, el coeficiente de Gini de los ingresos familiares también, las brechas de ingresos también mostraron mejoras, y la distribución personal mejoró algo, excepto en los ingresos de la ocupación principal.

Además la pobreza en el primer semestre mejoró respecto del año anterior. Si todo es así, se preguntan en el oficialismo, “¿por qué nos fue como nos fue en las PASO?”

Para ayudar a vislumbrar una interpretación posible seguramente debiéramos mirar más los procesos que la fotografía.

Por ejemplo, la desocupación bajó pero no porque haya aumentado la tasa de empleo, la proporción de personas ocupadas respecto de la población total, sino porque hubo más personas que abandonaron la búsqueda.

Es lo que se denomina el desaliento y se origina, básicamente, en la convicción de las personas que necesitan un empleo de que no lo van a conseguir.

Muchos de los millones de trabajadores asalariados precarios o de cuentapropistas o patrones que quedaron a la vera del camino en el segundo trimestre de 2020 pudieron, de algún modo, subirse nuevamente.

Pero no sólo los trabajos de reinserción han sido deficitarios en ingresos sino que también han sido insuficientes para la magnitud de los puestos que se perdieron en aquel momento: cuatro millones de puestos desaparecieron. Los datos anuales señalan que en 2020 había 1.5 millones menos de puestos que en el año 2019.

Por otro lado, si se mira tanto la tasa de actividad como la de empleo, desde la sima de 2020 fue escalando trimestre a trimestre. Eso sí, cada vez con más lentitud, pero seguían subiendo. Pero eso se cortó en el segundo trimestre de 2021, lo que originó el desaliento mencionado con la aparente buena noticia de la baja de la tasa de desempleo.

Si tomamos el coeficiente de Gini (que mide la desigualdad de los ingresos, en este caso del ingreso per cápita familiar de las personas), efectivamente mejoró no solo respecto del primer trimestre -lo que suele ocurrir todos los años- sino que disminuyó sensiblemente del valor captado un año atrás, en el inicio de la pandemia, su peor momento.

Ahora bien, al mirar la serie disponible (desde 2016) se aprecia que el valor actual es similar al de 2019 pero peor que los segundos trimestres del resto del gobierno de Cambiemos. Más allá de las interpretaciones o relatos, esos son los datos.

Como los datos sociolaborales no vienen del aire, miremos qué ha pasado con la evolución de la actividad económica. La EMAE desestacionalizada muestra que el último valor alcanzado si bien salió de la profunda depresión de mediados de 2020, como todos los países de la región, pero su nivel actual está por debajo del registrado en cualquier momento entre 2010 y 2019, ambos años inclusive.

¿Qué significa esto? Que, como es sabido, la riqueza disponible, el producto per cápita, viene descendiendo desde el pico de 2011 con escalones cada vez más pronunciados (en valores de 2004, de más de 17000 a menos de 14000 en 2020).

Dicho de otro modo, ¿cómo podríamos esperar una mejora en el bienestar de la población si la sociedad en su conjunto cada año produce menos? A éste se le podría agregar otro interrogante ¿cómo no decrecer si cada vez la tasa de inversión es menor (desde hace décadas)?

Si bien hemos estado sometidos a un bombardeo tanto de sabedores como de desconocedores acerca de que la pobreza estaría este año más cerca del 50% que del 40%, el informe de INDEC indicando que “apenas” un 40.6% de la población vive en condiciones de pobreza nos dejó algo sorprendidos.

Lo que sí ha traído más de una inquietud es la elevación del índice de indigencia. El año pasado se había argumentado que los esfuerzos oficiales (en particular el IFE, pero no sólo ese instrumento) habían aliviado la indigencia más que la pobreza. El dato actual requiere profundizar un poco más.

Finalmente, no debemos olvidar que los indicadores monetarios y afines en sociedades con regímenes de alta inflación, como el nuestro, (estamos en el podio) tienen grandes dificultades por arrojar precisión en sus resultados. De allí que los análisis no pueden dejar de ser cautelosos cuando se cubre un lapso de seis meses tanto de ingresos como de precios.

Al respecto alguien quizás no bien intencionado podría preguntarse ¿cómo en la segunda mitad de 2020, cuando se concentró el grueso de la ayuda fiscal, el índice de pobreza fue significativamente más alto que en el primer semestre de 2021, cuando la asistencia fue mucho más exigua? Las estadísticas tienen las limitaciones propias, entre otras, de las condiciones en las cuales se relevan.

En definitiva, con inversión declinante puede entenderse el devenir cada vez más negativo del producto y, por tanto, de la torta por repartir.

En esas condiciones ,en ausencia de un plan económico dirigido a recuperar la actividad económica (subordinada en 2020, supuestamente, al cuidado de la salud) e inhibido el equipo económico de cumplir el cometido que le fue asignado al inicio del mandato (arreglar las cuentas públicas, normalizar las situaciones de endeudamiento externo e interno, en particular con el FMI) es casi milagroso el desempeño económico registrado en los meses recientes. Sin embargo, como se ha visto, los impulsos tienen escasa duración por los obstáculos generados internamente.

Con el propósito de recuperar votos en lugar de generar actividad económica (y mejorar la distribución) se ocupan solo de un gasto que más allá del resultado que produzca no es otra cosa que redistribución. El detalle es que ya no hay de dónde repartir.